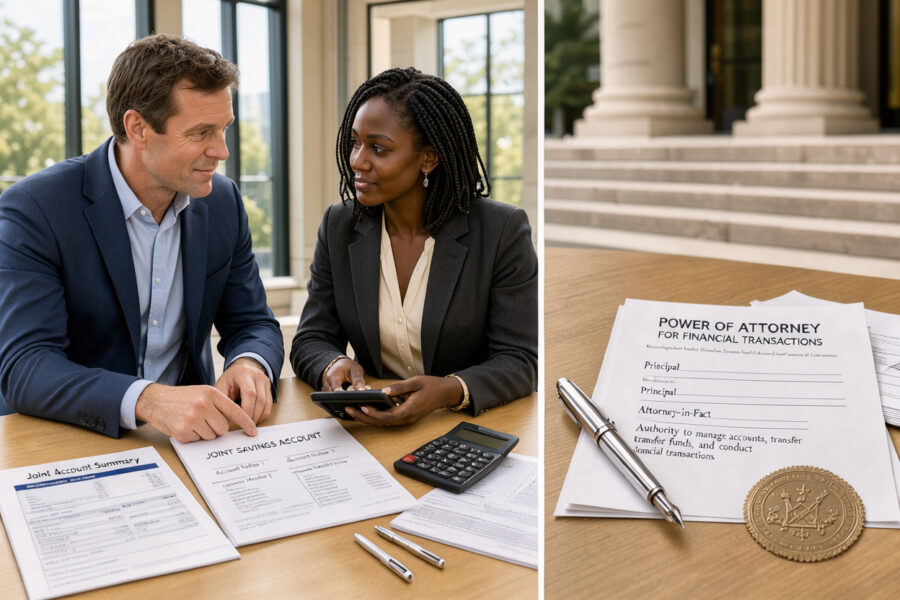
Gerenciar o dinheiro de terceiros ou compartilhar recursos exige cuidado. Muitas pessoas buscam entender as diferenças entre conta conjunta e procuração para movimentar dinheiro, mas confundem os conceitos jurídicos básicos. A conta conjunta cria copropriedade dos valores, enquanto a procuração delega poderes específicos de gestão.
Escolher o modelo ideal depende do seu objetivo de longo prazo. A titularidade compartilhada cria responsabilidades solidárias e afeta o patrimônio de todos. Já o instrumento de representação legal oferece maior controle e é ideal para situações temporárias ou ajuda pontual.
Avaliar os efeitos do falecimento ou de bloqueios judiciais é fundamental. Entender essas diferenças ajuda no planejamento financeiro familiar, com segurança e transparência total.
Principais pontos de atenção
- A titularidade compartilhada torna ambos os envolvidos donos dos valores.
- O documento de representação legal possui validade limitada e revogável.
- Responsabilidades fiscais variam conforme o modelo escolhido pelo cliente.
- O falecimento de um titular altera drasticamente o acesso aos saldos.
- A escolha correta protege o patrimônio contra imprevistos jurídicos.
O que muda no acesso ao dinheiro e na titularidade
O acesso ao dinheiro muda conforme você é titular ou procurador. O titular participa diretamente do contrato bancário, enquanto o procurador atua como representante legal.
Essa diferença ajuda a proteger o patrimônio conforme a vontade dos envolvidos. Conhecer esses conceitos evita surpresas no dia a dia financeiro.
Conta conjunta como forma de titularidade compartilhada
A titularidade compartilhada existe quando duas ou mais pessoas assinam o contrato de abertura da conta. Nesse modelo, todos têm direitos e deveres sobre o saldo disponível.
Conta solidária e movimentação individual da conta
Na conta solidária, qualquer correntista pode fazer operações sem depender dos demais. Assim, a movimentação individual da conta facilita pagamentos de boletos e transferências.
Conta conjunta não solidária e necessidade de autorização
Na conta não solidária, as decisões precisam ser tomadas em conjunto. Para movimentar valores ou contratar serviços, o banco pode exigir a assinatura ou concordância de todos.
Procuração como autorização limitada para agir em nome do titular
Diferente da conta conjunta, a procuração é um instrumento de representação. O titular autoriza um terceiro a realizar operações específicas, sempre dentro dos limites do mandato.
Ausência de propriedade sobre o saldo bancário
O procurador não se torna dono do dinheiro. Mesmo com acesso total ao saldo, ele atua em nome do titular e não possui os valores depositados.
Diferença entre poderes bancários do procurador e direitos do correntista
Os poderes bancários do procurador ficam limitados ao documento legal. O correntista possui direitos plenos, como acesso a linhas de crédito e participação nos lucros ou rendimentos da conta.
| Característica | Conta Conjunta | Procuração Bancária |
|---|---|---|
| Propriedade do saldo | Sim, dos titulares | Não, apenas do titular |
| Autonomia | Total (se solidária) | Limitada ao mandato |
| Responsabilidade | Solidária por dívidas | Não responde por dívidas |
| Vínculo | Contratual direto | Representação legal |
Diferenças entre conta conjunta e procuração para movimentar dinheiro
Entender as diferenças entre conta conjunta e procuração para movimentar dinheiro ajuda a proteger seu patrimônio. Ambos permitem acesso de terceiros, mas têm natureza jurídica e autonomia diferentes.
Quem pode sacar, transferir, pagar contas e contratar serviços
A relação com o banco define como cada pessoa pode usar a conta. O titular tem direitos plenos, enquanto o procurador segue limites específicos.
Operações permitidas ao segundo titular
O segundo titular possui plenos poderes sobre a conta. Ele pode sacar, transferir, contratar empréstimos e encerrar a conta sem autorização do primeiro titular, conforme o contrato assinado.
Operações autorizadas ao procurador conforme o mandato
Os poderes bancários do procurador dependem do documento de mandato. O banco permite apenas operações descritas na procuração, como pagar boletos ou consultar saldos.
Como funcionam extratos, saldo e canais digitais
O acesso a extratos e saldo ajuda a acompanhar a saúde financeira. A tecnologia bancária oferece níveis diferentes de visibilidade para cada usuário.
Acesso a extratos e saldo pelos titulares
Os titulares têm acesso irrestrito a aplicativos e ao internet banking. Eles podem ver todo o histórico de movimentações, investimentos e limites de crédito disponíveis na conta.
Restrições de acesso do procurador e exigências do banco
O procurador, porém, costuma enfrentar restrições. Muitas instituições exigem sua presença na agência para operações complexas, limitando o uso de senhas digitais pessoais.
Responsabilidade por dívidas bancárias e movimentações realizadas
A gestão de recursos envolve riscos diferentes em cada modalidade. A responsabilidade por dívidas bancárias é um ponto crítico dessa comparação.
"A titularidade compartilhada implica que ambos os correntistas respondem solidariamente pelas obrigações assumidas perante a instituição financeira."
Riscos financeiros relacionados à titularidade compartilhada
Em uma conta conjunta, se um titular contrair dívida, o banco poderá cobrar o saldo de ambos. Assim, o patrimônio de um titular pode sofrer com decisões financeiras do outro.
Responsabilidade do procurador por atos praticados dentro ou fora dos poderes
O procurador responde civilmente se ultrapassar os poderes do mandato. Se fizer operação não autorizada, poderá responder pelos prejuízos causados ao titular.
| Característica | Conta Conjunta | Procuração |
|---|---|---|
| Autonomia | Total | Limitada |
| Dívidas | Solidária | Responsabilidade do titular |
| Acesso Digital | Completo | Restrito/Presencial |
Como a procuração bancária é criada, usada e revogada
Gerir uma procuração bancária envolve etapas claras, da criação ao possível cancelamento. Esse documento jurídico permite que terceiros ajam pelo titular e exige cuidado na elaboração.
Requisitos para conceder poderes bancários ao procurador
Procuração pública, particular e reconhecimento de firma
A escolha entre procuração pública ou particular depende das exigências da instituição financeira. A procuração pública é feita em cartório, oferece segurança jurídica maior e é aceita por todos os bancos.
Já a procuração particular precisa de firma reconhecida em cartório para valer perante o banco. O documento deve informar com clareza quem foi nomeado procurador.
Descrição de limites, prazo e operações autorizadas
Para evitar abusos, o documento deve indicar as operações permitidas ao procurador. Também é recomendável definir limites financeiros para saques e transferências, além do prazo do mandato.
Cláusulas de prestação de contas ajudam a manter transparência na relação. Definir claramente o que é permitido protege o patrimônio do titular contra movimentações inesperadas.
Revogação de mandato e comunicação à instituição financeira
Procedimentos para cancelar a autorização
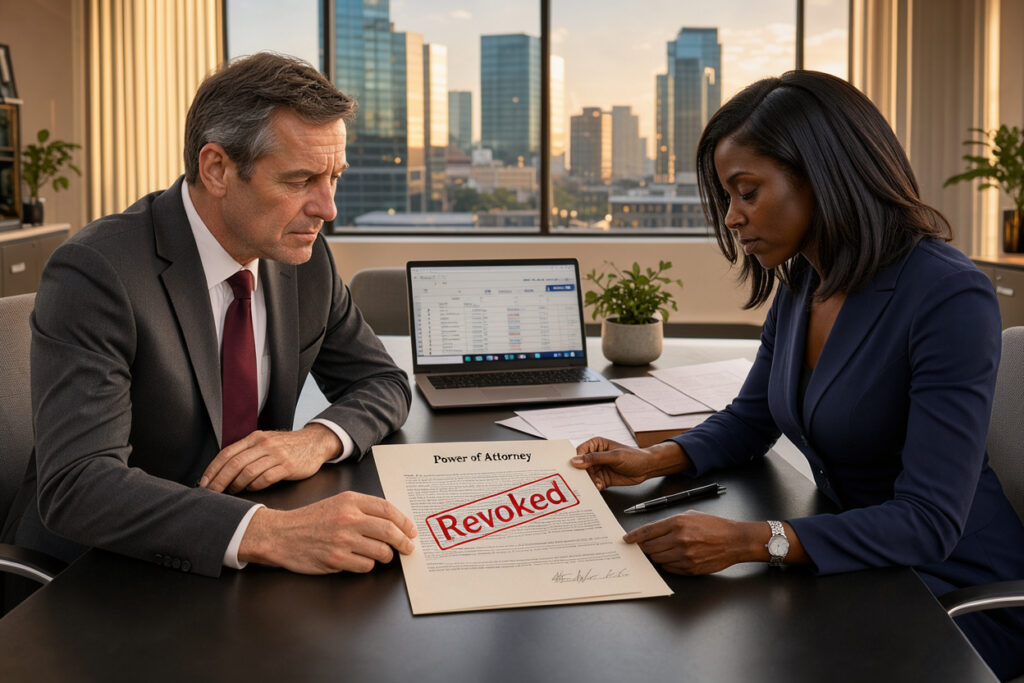
A revogação de mandato é um direito do titular e pode ocorrer a qualquer momento. O cliente deve informar formalmente ao banco o fim dos poderes do procurador.
Sem comunicação oficial, o banco pode manter o acesso do procurador à conta. O cancelamento deve ser protocolado na agência ou pelos canais oficiais de atendimento.
Cuidados para impedir novas movimentações após a revogação
Após pedir a revogação de mandato, é essencial confirmar a atualização do sistema do banco. O titular deve pedir comprovante de que a procuração saiu dos registros ativos da conta.
Controlar cartões e senhas do antigo procurador reforça a segurança. Agir rapidamente após a decisão de revogar ajuda a evitar prejuízos.
Quando o banco pode recusar ou revisar a procuração
Documentos, atualização cadastral e análise de segurança
Os bancos analisam com cuidado todos os documentos apresentados. Divergências cadastrais ou documentos ausentes podem levar a instituição a recusar o registro.
A segurança do cliente é prioridade para a instituição. Por isso, o banco pode pedir documentos atualizados do titular e do procurador para validar o mandato.
Limitações decorrentes de incapacidade, prazo ou inconsistências no documento
A validade pode ser questionada quando há rasuras ou informações contraditórias no documento. O banco também pode suspender a procuração se notar sinais de incapacidade civil do titular.
Quando o prazo termina, o procurador perde automaticamente seus poderes. Manter a documentação sempre atualizada ajuda a procuração a funcionar sem interrupções.
Falecimento do titular, bloqueio de valores e efeitos sucessórios
A morte de um correntista muda as contas conjuntas e as procurações. O falecimento do titular exige ação imediata do banco para proteger o patrimônio e cumprir as leis sucessórias brasileiras.

O que acontece com a conta conjunta após a morte de um titular
Continuidade ou bloqueio da movimentação conforme o tipo de conta
Em contas conjuntas solidárias, a movimentação individual da conta pode continuar para o sobrevivente, conforme a política do banco. Porém, muitos bancos bloqueiam parte ou todo o saldo após receber a notícia da morte, para evitar irregularidades.
Apuração da parte pertencente ao falecido no inventário
O saldo não pertence todo ao sobrevivente. A parte do falecido entra no inventário, considerando a responsabilidade por dívidas bancárias do espólio.
O que acontece com a procuração após o falecimento
Extinção dos poderes do procurador
Ao contrário da conta conjunta, a procuração é um mandato pessoal. Com o falecimento do titular, a lei extingue os poderes do procurador imediatamente.
Impossibilidade de retirar valores em nome do titular falecido
O procurador não pode sacar nem transferir valores depois da morte do mandante. Tentar fazer qualquer movimentação individual da conta pode configurar crime de apropriação indébita ou fraude contra o espólio.
Cuidados para evitar problemas com herdeiros e instituições financeiras
Preservação de comprovantes, extratos e registros das operações
Manter um histórico organizado ajuda a evitar conflitos. Comprovantes e extratos esclarecem a origem dos recursos e a responsabilidade por dívidas bancárias, facilitando o trabalho do inventariante.
Comunicação ao banco e orientação jurídica em situações de conflito
Após o falecimento do titular, comunique oficialmente o banco o quanto antes. Em divergências entre herdeiros, a orientação jurídica especializada é essencial para garantir uma partilha transparente e legal.
Qual opção atende melhor a cada necessidade financeira
A melhor forma de gerir recursos depende da confiança e do objetivo da movimentação. Cada modelo tem vantagens próprias, conforme a situação de vida de cada pessoa.
Quando a conta conjunta pode ser mais adequada
Casais, familiares e sócios que precisam de autonomia compartilhada
A titularidade compartilhada é ideal para quem busca praticidade diária. Ela permite que todos movimentem o saldo sem autorizações extras, facilitando contas domésticas ou despesas do negócio.
Riscos de escolher a conta solidária sem definir regras de uso
A abertura de conta solidária exige cautela, pois qualquer titular pode movimentar todo o valor disponível. Sem acordo prévio, aumentam os riscos de gastos inesperados e desequilíbrio financeiro.
Quando a procuração pode oferecer mais controle
Auxílio temporário a idosos, pessoas doentes ou ausentes
A procuração ajuda quando o titular precisa de apoio por pouco tempo. Um terceiro pode pagar contas e fazer transferências, sem se tornar dono do dinheiro.
Delegação de tarefas sem transferir a titularidade dos valores
Diferente da conta conjunta, a procuração mantém os recursos exclusivamente com o titular original. Além disso, a revogação de mandato pode ocorrer a qualquer momento, devolvendo o controle ao dono da conta.
Critérios para decidir entre as duas alternativas
Confiança, duração da autorização e volume das movimentações
Ao escolher, pense por quanto tempo essa ajuda será necessária. Se for permanente, a titularidade compartilhada pode ser mais simples; se for passageira, a procuração é mais segura.
Registro de limites, prestação de contas e proteção contra abusos
Sempre avalie se será preciso acompanhar as movimentações. A abertura de conta solidária deve ser evitada sem transparência total. A revogação de mandato oferece uma saída rápida quando a confiança é quebrada.
| Característica | Conta Conjunta | Procuração |
|---|---|---|
| Titularidade | Compartilhada | Individual |
| Autonomia | Total para ambos | Limitada ao mandato |
| Encerramento | Complexo | Simples (Revogação) |
| Risco | Alto | Baixo |
Conclusão
Escolher entre uma conta conjunta e uma procuração bancária exige cuidado na gestão do dinheiro. Os dois caminhos têm efeitos jurídicos distintos, que afetam a segurança dos valores e a autonomia dos envolvidos.
A conta conjunta cria titularidade compartilhada, e cada pessoa tem amplos direitos sobre o saldo. Já a procuração funciona como ferramenta de representação, limitada aos poderes específicos concedidos pelo titular ao representante.
A decisão depende da confiança entre as partes e do controle necessário sobre as operações. Instituições como o Banco do Brasil e o Itaú Unibanco têm regras claras para cada modalidade, exigindo atenção aos detalhes contratuais.
Antes de escolher, avalie o impacto sucessório e a proteção contra possíveis abusos. A clareza sobre os responsáveis pelas dívidas e a comprovação de cada transação traz mais tranquilidade.
Compartilhe este conteúdo com alguém que precisa organizar a vida financeira. Deixe sua dúvida nos comentários para ajudarmos a esclarecer outros pontos sobre a gestão de contas bancárias.