Planejar o futuro financeiro exige atenção aos encargos sobre o patrimônio familiar. Para evitar surpresas, muitos estudam como funciona a tributação de heranças e doações no Brasil na sucessão.
O protagonista desse cenário é o ITCMD, imposto estadual obrigatório sobre a transmissão gratuita de valores ou propriedades. Compreender as regras vigentes é essencial para garantir os direitos dos beneficiários com segurança jurídica.
Recentemente, o tema ganhou destaque com a Reforma Tributária e a Emenda Constitucional nº 132 de 2023. Essas mudanças trazem desafios e oportunidades para organizar o legado familiar de forma eficiente e legal.
Principais pontos de atenção
- O ITCMD é o imposto estadual aplicado sobre transmissões gratuitas.
- A Reforma Tributária altera pontos cruciais sobre a cobrança.
- O planejamento sucessório reduz custos e conflitos entre herdeiros.
- As alíquotas variam conforme a legislação de cada estado brasileiro.
- A Emenda Constitucional nº 132 impacta diretamente o cálculo do tributo.
O que mudou recentemente na cobrança do ITCMD no Brasil
O sistema tributário brasileiro mudou e afetou diretamente a gestão do patrimônio familiar. Para modernizar a arrecadação, governo federal e estados buscam cobrar melhor as transmissões gratuitas de bens. Por isso, é preciso acompanhar as alíquotas estaduais do ITCMD.
Reforma tributária e a previsão de alíquotas progressivas
A reforma tributária reforçou a cobrança progressiva do imposto. Quem recebe valores maiores deve contribuir com uma parcela proporcionalmente maior, conforme sua capacidade contributiva. Essa transição visa equilibrar a carga tributária, sem tratar pequenas heranças como grandes fortunas.
Muitos estados já ajustam suas leis para aplicar essas faixas de cobrança. Por isso, acompanhar as alíquotas estaduais do ITCMD é essencial ao planejamento sucessório.
Atualizações trazidas pela Emenda Constitucional nº 132 de 2023
A Emenda Constitucional nº 132 de 2023 consolidou mudanças importantes no sistema tributário nacional. Ela criou diretrizes para aplicar a progressividade em todo o território brasileiro. Esse marco legal busca reduzir a guerra fiscal entre estados e uniformizar as regras de cobrança.
"O planejamento sucessório não é apenas uma questão de economia tributária, mas um ato de responsabilidade com o futuro dos herdeiros e a preservação do legado familiar."
Impactos para famílias, herdeiros e beneficiários de doações
Para as famílias, o custo de transferir bens pode variar conforme o estado onde o inventário é aberto. Herdeiros e donatários devem consultar especialistas para entender como as novas alíquotas estaduais do ITCMD afetam o patrimônio transmitido.
Abaixo, apresentamos uma comparação simples sobre a cobrança diante das novas diretrizes:
| Critério | Modelo Tradicional | Modelo Progressivo |
|---|---|---|
| Alíquota | Fixa (única) | Variável (por faixas) |
| Justiça Fiscal | Baixa | Alta |
| Impacto no Patrimônio | Uniforme | Proporcional |
| Complexidade | Simples | Moderada |
Adaptar-se às novas regras ajuda a evitar surpresas durante a partilha. Manter-se informado sobre as leis permite transmitir o patrimônio com eficiência e dentro da legalidade.
Como funciona a tributação de heranças e doações no Brasil
Muitas famílias brasileiras buscam entender as obrigações fiscais ao receber uma herança ou fazer uma doação. Essa compreensão ajuda na organização patrimonial e evita surpresas com o fisco.
O que é o imposto sobre transmissão causa mortis e doação
O imposto sobre transmissão causa mortis e doação, chamado ITCMD, é um tributo estadual sobre bens ou direitos. Ele incide quando ocorre transferência gratuita por falecimento ou por ato voluntário em vida.
O imposto sobre transmissão causa mortis e doação permite a participação do Estado na sucessão ou na transferência de riquezas. Essa obrigação legal vale para cidadãos nessas situações de transmissão patrimonial.
Diferença entre herança, doação e transmissão de bens
Embora o ITCMD alcance os dois casos, eles têm diferenças importantes. A herança ocorre após a morte do titular e passa por inventário. Esse processo distribui os bens aos herdeiros.
A doação é voluntária e ocorre enquanto o doador está vivo. O proprietário pode antecipar a partilha e transferir posse e propriedade a beneficiários escolhidos, como filhos ou outros familiares.
Em que momento nasce a obrigação de pagar o ITCMD
O fato gerador é o momento que cria a obrigação tributária. Esse momento varia conforme a transmissão. Identificá-lo ajuda a cumprir prazos e evitar multas ou juros por atraso.
Falecimento do titular e abertura do inventário
Na herança, o imposto é devido quando o titular morre. A partir da abertura do inventário, o Estado contabiliza os bens para tributação. Assim, a sucessão ocorre dentro da legalidade.
Formalização da doação e transferência patrimonial
Na doação, o imposto é devido quando o ato é formalizado. Geralmente, isso ocorre com a assinatura da escritura pública ou do contrato de doação. Assim, o patrimônio é transferido ao donatário.
Quem cobra o ITCMD e quem deve pagar o imposto
A gestão tributária de heranças e doações exige entender as competências estaduais. O ITCMD é um tributo estadual, e cada unidade da federação pode definir suas alíquotas e regras de cobrança.
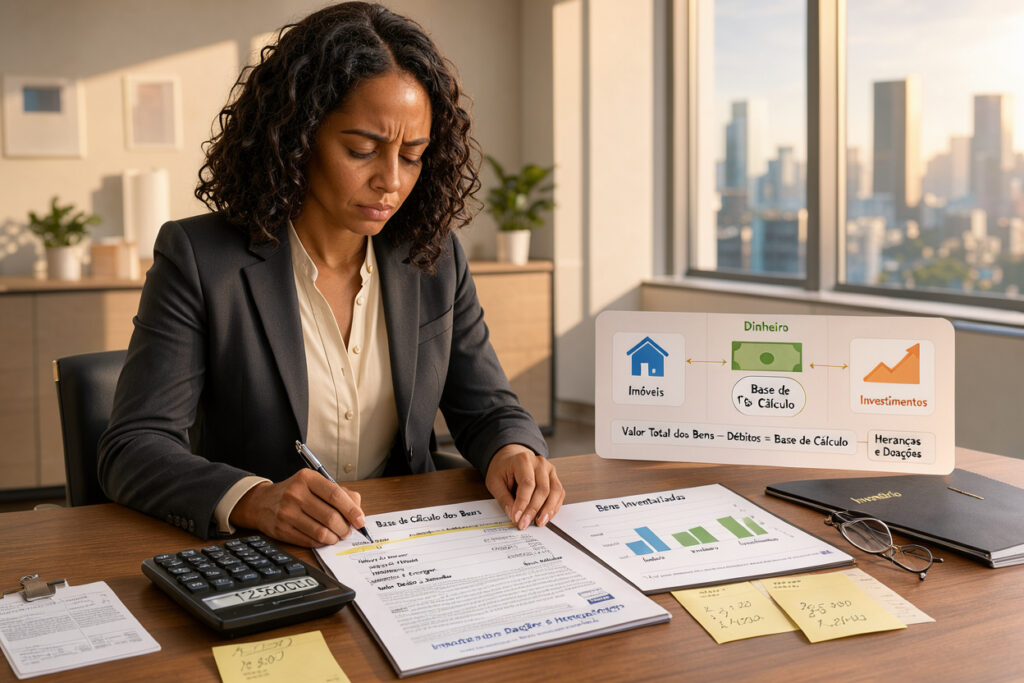
Para pagar corretamente, é essencial identificar a base de cálculo dos bens envolvidos na transmissão. Esse valor orienta o fisco estadual na definição do total devido pelo contribuinte.
Competência dos estados e do Distrito Federal
A Constituição Federal dá aos estados e ao Distrito Federal o poder de criar o imposto sobre heranças e doações. Assim, o imposto cabe ao estado onde o bem está localizado ou onde tramita o inventário, conforme o patrimônio.
Essa divisão permite que cada região adapte suas normas à realidade econômica local. Por isso, consulte a legislação do estado onde o bem está localizado para evitar surpresas na partilha.
Responsabilidade de herdeiros, legatários e donatários
Paga o tributo quem recebe o patrimônio. Nas heranças, os herdeiros e legatários devem quitar o imposto antes da liberação dos bens.
Nas doações, o donatário, quem recebe o bem, deve arcar com o custo tributário. Em algumas situações, o doador também responde solidariamente, conforme a legislação estadual vigente.
| Envolvido | Papel na Transmissão | Responsabilidade |
|---|---|---|
| Herdeiro | Sucessor legítimo | Pagamento do ITCMD |
| Legatário | Beneficiário de bem específico | Pagamento do ITCMD |
| Donatário | Recebedor da doação | Pagamento do ITCMD |
Regras aplicáveis quando os bens ou envolvidos estão em estados diferentes
Se falecido, doador ou bens estiverem em estados diferentes, definir a competência pode ser difícil. Em geral, para imóveis, o imposto pertence ao estado onde o bem está localizado.
Para bens móveis, títulos e créditos, a regra pode mudar. O imposto costuma ser devido ao estado do inventário ou do domicílio do doador. Nesse caso, apurar corretamente a base de cálculo dos bens é ainda mais importante para manter a regularidade fiscal.
Organizar os documentos ajuda a evitar bitributação e multas desnecessárias. Planejar com antecedência ajuda a descobrir qual estado pode cobrar o tributo e simplifica o processo sucessório.
Base de cálculo dos bens e alíquotas estaduais do ITCMD
A quantia do ITCMD depende da avaliação dos bens. Cada estado cria regras próprias de preço, exigindo atenção dos contribuintes.
Como são avaliados imóveis, veículos, investimentos e participações societárias
Para imóveis urbanos, o fisco costuma usar o valor venal de referência ou o IPTU atualizado. Para veículos, geralmente usa a Tabela FIPE vigente na transmissão.
Para investimentos e participações societárias, consideram-se o valor patrimonial das cotas ou o saldo bancário. Essa análise difere de qualquer isenção de imposto sobre herança aplicável aos casos previstos em lei.
Diferenças entre as alíquotas estaduais e os limites nacionais
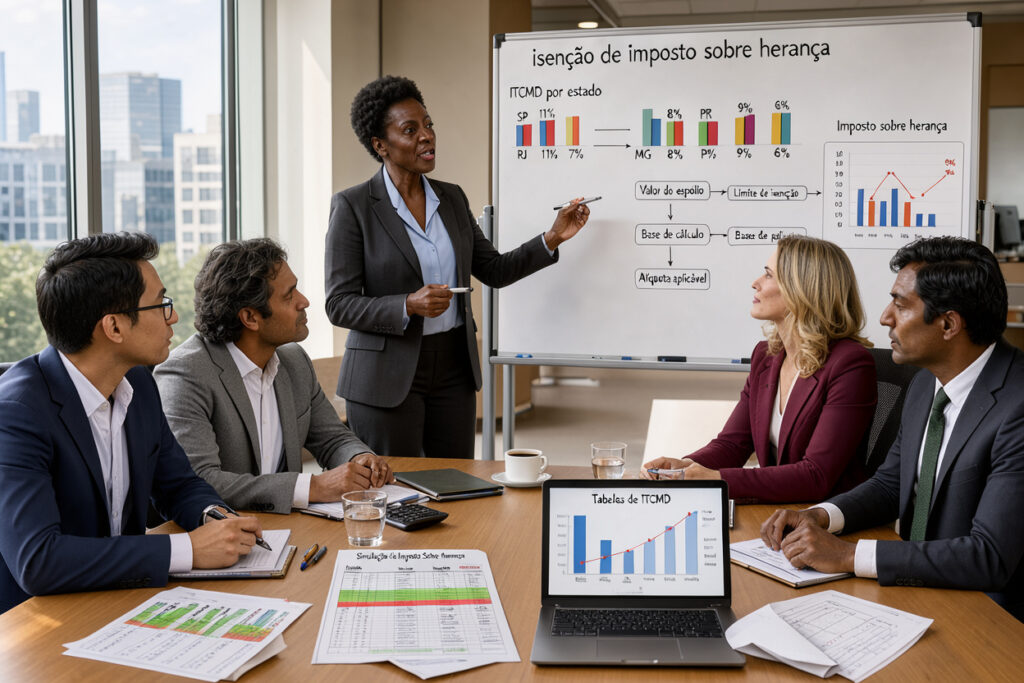
O Senado Federal define um teto nacional, mas cada estado escolhe sua alíquota dentro dele. Assim, o resultado varia conforme a localização do bem ou o domicílio do falecido.
A tabela abaixo mostra como a estrutura tributária pode variar entre as unidades da federação:
| Tipo de Bem | Critério de Avaliação | Alíquota Média |
|---|---|---|
| Imóveis | Valor Venal | 2% a 8% |
| Veículos | Tabela FIPE | 2% a 4% |
| Investimentos | Valor de Mercado | 4% a 8% |
Progressividade do imposto conforme o valor transmitido
A maioria dos estados usa alíquotas progressivas. Quanto maior o patrimônio transmitido, maior será a porcentagem do imposto.
Esse modelo segue o princípio da capacidade contributiva. Famílias com maior patrimônio pagam uma fatia proporcionalmente maior. Transmissões menores podem ter alíquotas reduzidas ou isenção de imposto sobre herança.
Cuidados com avaliações abaixo do valor de mercado
Declarar bens abaixo do valor de mercado é arriscado. O fisco estadual cruza dados e pode definir outro valor, gerando cobranças retroativas.
A prática pode indicar sonegação fiscal. O contribuinte deve buscar laudos técnicos ou documentos oficiais para justificar o valor declarado no inventário.
Multas, juros e consequências do pagamento em atraso
O atraso no pagamento do ITCMD gera encargos que reduzem o patrimônio. Além da correção monetária, há juros de mora e multas, conforme cada estado.
- Multa de mora: Geralmente calculada sobre o valor do imposto devido.
- Juros: Aplicados mensalmente até a quitação total.
- Bloqueios: A falta de pagamento impede a conclusão do inventário e a transferência dos bens.
Quando existe isenção de imposto sobre herança e doações
Conhecer casos sem imposto pode gerar economia significativa no processo sucessório. Embora o ITCMD seja comum, cada estado brasileiro define quando ele não precisa ser pago.
As regras variam conforme a lei local; consulte a norma vigente no estado onde o bem está localizado. Identificar essas oportunidades ajuda as famílias a planejar melhor a sucessão de seus bens.
Hipóteses de isenção ou não incidência previstas na legislação estadual
A lei estadual costuma isentar casos específicos, como bens de pequeno valor ou transferências para entidades sem fins lucrativos. Também há não incidência, como na renúncia pura e simples da herança, que não gera imposto.
A isenção não é automática em todos os casos. O contribuinte deve conferir se sua situação segue as regras de dispensa do fisco estadual.
Limites de valor para pequenas doações e transmissões específicas
Muitos estados definem um teto para isentar doações. Quando o valor fica abaixo desse limite, o donatário não precisa pagar o tributo.
As secretarias da fazenda atualizam esses limites periodicamente. Manter-se informado sobre esses valores evita pagamentos desnecessários em pequenas transferências patrimoniais.
Documentos necessários para comprovar o direito ao benefício fiscal
Para obter qualquer isenção, o contribuinte deve apresentar documentos que comprovem esse direito. Eles incluem certidões, avaliações de mercado e, principalmente, a correta declaração de bens no inventário.
Informações precisas evitam questionamentos da administração tributária. Uma declaração de bens no inventário bem estruturada ajuda a reconhecer o benefício fiscal sem atrasos ou multas desnecessárias.
Declaração de bens no inventário e planejamento sucessório familiar
Um planejamento sucessório familiar bem estruturado evita conflitos e reduz custos para os herdeiros. A organização prévia facilita a transferência dos bens, respeita as normas vigentes e protege o patrimônio construído por gerações.
Como informar os bens e o imposto no inventário
Durante o inventário, liste com precisão todos os ativos deixados pelo falecido. Inclua imóveis, contas bancárias, investimentos e participações em empresas, usando o valor de mercado ou venal atualizado.
O imposto devido, conhecido como ITCMD, incide sobre o monte mor, soma total dos bens. Comprove o pagamento no processo para a partilha ser homologada pelo juiz ou tabelião, no inventário extrajudicial.
Relação entre ITCMD, declaração de Imposto de Renda e partilha
O inventário e a declaração de Imposto de Renda estão diretamente ligados. Os bens transmitidos devem constar na declaração final de espólio, informando a Receita Federal sobre a transferência.
A partilha deve refletir o que foi declarado no inventário, evitando problemas com o fisco. Manter a coerência entre esses documentos é essencial para evitar problemas futuros ao vender ou transferir os bens recebidos.
Doação com reserva de usufruto como alternativa de organização patrimonial
Muitas famílias escolhem a doação com reserva de usufruto como parte de um planejamento sucessório familiar eficiente. Nessa modalidade, o doador transfere o bem aos herdeiros, mas mantém seu uso e seus frutos, como aluguéis, enquanto viver.
Vantagens, custos e limites dessa modalidade de doação
Essa estratégia protege o doador e antecipa a sucessão, evitando um inventário complexo no futuro. Porém, considere custos como o ITCMD sobre a doação e as taxas cartorárias.
- Vantagem: Evita o processo de inventário judicial.
- Custo: Pagamento do ITCMD no momento da doação.
- Limite: Respeito à legítima dos herdeiros necessários.
Por que avaliar o planejamento com advogado e contador
As leis tributárias brasileiras são complexas, por isso o apoio de especialistas é indispensável. Um advogado especializado em sucessões e um contador experiente podem criar um planejamento sucessório familiar seguro. O plano pode reduzir a carga tributária e garantir segurança jurídica.
| Profissional | Foco de Atuação | Benefício |
|---|---|---|
| Advogado | Aspectos legais e partilha | Segurança jurídica |
| Contador | Tributação e IR | Eficiência fiscal |
Conclusão
A gestão do patrimônio familiar exige atenção constante às normas tributárias brasileiras. Entender o ITCMD, sua base de cálculo e as regras de isenção oferece segurança jurídica a herdeiros e beneficiários.
Muitas famílias procuram estratégias para organizar a sucessão de bens com eficiência. A doação com reserva de usufruto ajuda a manter o controle dos ativos e antecipa sua transmissão aos sucessores. Assim, o doador continua usando o bem e recebendo seus frutos durante toda a vida.
A aplicação dessa técnica exige análise cuidadosa de especialistas jurídicos e contábeis. Cada estado tem leis próprias, que afetam diretamente o custo final da operação.
As mudanças da Emenda Constitucional nº 132 de 2023 alteram a cobrança do imposto no país. Acompanhar essas regras evita surpresas no inventário ou durante as doações. O planejamento sucessório protege o legado familiar e facilita a partilha de bens entre os entes queridos.
Busque orientação profissional para avaliar se a doação com reserva de usufruto combina com seu patrimônio. Manter os documentos atualizados e observar as alíquotas vigentes favorece uma sucessão tranquila e organizada.